
人的資本開示とは?2026年の義務化19項目と進め方7ステップを徹底解説
- 2023/07/01
- 2026/08/30
SHARE


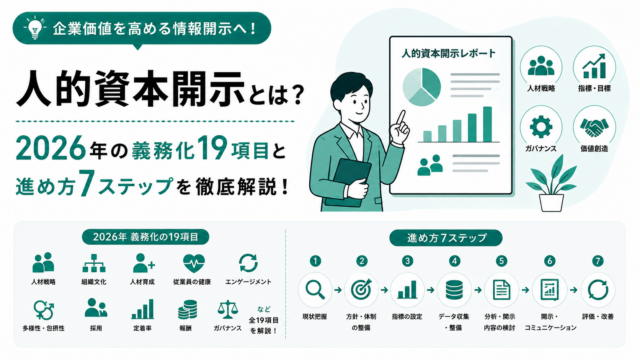
人的資本開示とは、企業が持つ「人材」に関する情報を、有価証券報告書やサステナビリティレポートを通じて社内外に公表する取り組みです。2023年3月期から有価証券報告書での記載が義務化され、対象は上場企業を中心に約4,000社にのぼります。
さらに2026年3月期からは「経営戦略と連動した人材戦略」「給与の決定方針」「平均年間給与の増減率」の3項目が追加され、2026年4月には改正女性活躍推進法により従業員101人以上の企業まで公表義務が拡大しました。「何を、どこまで、どうやって開示すればいいのか」に悩む担当者は少なくありません。
本記事では、人的資本開示の基礎から7分野19項目の全体像、法令・基準の違いを整理した比較表、実務で使える進め方7ステップ、失敗しない6つのコツ、上場企業の開示事例までを網羅的に解説します。読み終える頃には、自社が「いつまでに・何を・どの媒体で」開示すべきかが明確になり、社内で開示プロジェクトを立ち上げられる状態になります。
この記事の監修・運営情報
運営企業:ラーナーズ株式会社 Interviewz(インタビューズ)/ヒアリングDXブログ編集部
ヒアリングDX SaaS「Interviewz」を開発・提供。累計導入企業のリード数268%向上、ヒアリングコスト90%削減などの実績を持ち、人事・採用・組織サーベイ領域でも多数の企業を支援しています。
編集方針:本記事は、金融庁「企業内容等の開示に関する内閣府令」、内閣官房「人的資本可視化指針」、厚生労働省の各種公表資料、および監査法人・コンサルティングファームの公開レポートを一次情報として参照し、自社の支援実績を踏まえて執筆・編集しています。
人的資本開示とは?意味と背景を3分で理解する
まずは「人的資本開示とは何か」という定義と、混同されやすい用語との違いを整理します。ここを曖昧にしたまま項目選定に進むと、単なる数字の羅列になり投資家に評価されない開示になりがちです。
人的資本開示とは人材に関する情報を社内外に公表すること
人的資本開示とは、従業員のスキル・経験・多様性・エンゲージメントといった「人材が生み出す価値」に関する情報を、定量指標と定性的な説明の両面から社内外のステークホルダーに公表することを指します。開示先は投資家だけではありません。
求職者、取引先、金融機関、そして自社の従業員も重要な読み手です。実際、採用候補者が応募前に有価証券報告書の人材情報を確認するケースは年々増えており、人的資本開示は「採用ブランディング施策」としての側面も強めています。
開示媒体は主に、有価証券報告書、統合報告書、サステナビリティレポート、コーポレート・ガバナンス報告書、自社Webサイトの5つです。法的な義務がかかるのは有価証券報告書ですが、ストーリー性のある詳細な説明は統合報告書に載せ、有報からリンクさせるのが実務上の定番となっています。
人的資本と人的資源の違い|「コスト」か「投資」か
人的資本(Human Capital)と人的資源(Human Resource)は似た言葉ですが、人材を「投資対象の資本」と見るか「消費される資源」と見るかという根本的な発想が異なります。
人的資源の考え方では、人材はすでに社内にある限られた資源であり、人件費は削減すべきコストとして扱われます。一方、人的資本の考え方では、教育投資や働く環境の整備によって価値が増大する資産として人材を捉えます。
この違いは開示内容にも直結します。人的資源発想のままだと「従業員数」「人件費総額」といった管理指標の羅列で終わりますが、人的資本発想であれば「1人あたり研修投資額とその結果としてのスキル保有率の向上」といった投資対効果のストーリーを描けます。
人的資本経営との関係|開示はゴールではなく手段
人的資本経営とは、人材を資本と捉えてその価値を最大限に引き出し、中長期的な企業価値向上につなげる経営のあり方です。人的資本開示は、その経営の状態を外部に説明し、市場からの評価とフィードバックを受け取るための「窓口」にあたります。
つまり、開示そのものが目的化すると本末転倒です。開示によって自社の課題が可視化され、施策が改善され、その結果として指標が改善し、翌年の開示がさらに良くなる——この「開示→改善→再開示」のサイクルを回すことが、人的資本経営の実質です。
なぜ今、人的資本開示が求められるのか
背景には3つの構造的な変化があります。第一に、企業価値に占める無形資産の比率が急増したことです。設備や在庫といった有形資産ではなく、人材・知的財産・ブランドが競争力の源泉となった以上、投資家はそれらの情報を必要としています。
第二に、ESG投資とステークホルダー資本主義の広がりです。投資家は財務諸表だけでは企業の持続可能性を判断できず、「人材が枯渇していないか」「離職が事業リスクになっていないか」を測る材料を求めています。
第三に、欧米での開示義務化の先行です。米国SECは2020年に人的資本に関する情報開示を義務付け、EUもCSRDで詳細な社会情報の開示を求めています。日本の制度整備は、こうした国際的な資本市場のルールに歩調を合わせる動きでもあります。
▼自社の人材データをどう集めるか悩んでいる方はこちら
👉 ヒアリングシート作成ガイド(マーケティングリサーチ編)を無料ダウンロード
【比較表】人的資本開示に関わる法令・基準の違い一覧
人的資本開示は「ひとつの法律」で決まっているわけではありません。複数の法令・ガイドライン・国際基準が層になって重なっているため、まず自社にどれが適用されるのかを整理することが第一歩です。
下表は、2026年8月時点で日本企業が押さえるべき主要な制度・基準を一覧化したものです。強制力の有無と対象企業の範囲が、優先順位を決める判断軸になります。
| 制度・基準 | 対象企業 | 主な開示内容 | 適用時期 | 強制力 |
|---|---|---|---|---|
| 開示府令(有価証券報告書) | 有報提出会社 約4,000社 | 女性管理職比率/男性育休取得率/男女間賃金差異、人材育成方針、社内環境整備方針 | 2023年3月期〜 | 法的義務 |
| 開示府令 2026年改正 | 有報提出会社 | 経営戦略と連動した人材戦略/給与の決定方針/平均年間給与の増減率 | 2026年3月期〜 | 法的義務 |
| 女性活躍推進法(2026年4月改正) | 常時雇用101人以上 | 男女間賃金差異/女性管理職比率 | 2026年4月1日〜 | 法的義務 |
| 育児・介護休業法(2025年4月改正) | 常時雇用301人以上 | 男性の育児休業等取得率 | 2025年4月1日〜 | 法的義務 |
| SSBJ基準(日本版ISSB) | プライム上場(時価総額基準で段階適用) | ガバナンス/戦略/リスク管理/指標及び目標 | 2027年3月期〜順次 | 段階的に法的義務 |
| 人的資本可視化指針 | 全企業(推奨) | 7分野19項目、価値向上・リスク管理の2軸整理 | 2022年〜(改訂継続) | 任意(実質標準) |
| ISO30414 | 全企業(任意認証) | 11領域58指標の国際ガイドライン | 2018年〜 | 任意 |
| GRIスタンダード | 全企業(任意) | 雇用・労使関係・研修・多様性などの社会項目 | 随時 | 任意 |
2026年3月期から追加された3つの新項目
2026年2月20日に施行された改正開示府令により、2026年3月期の有価証券報告書から3つの項目が新たに必須化されました。従来の「数値3点セット(女性管理職比率・男性育休取得率・男女間賃金差異)」からの、質的な深掘りが求められる改正です。
1つ目は経営方針と連動した人材戦略です。「人材育成に努めます」といった抽象的な記載では不十分で、事業課題と育成目標の因果関係を示す必要があります。たとえば「DX事業の売上比率を30%へ引き上げるため、データ人材を2028年度末までに200名育成する」といった具体性が求められます。
2つ目は給与の決定方針です。職務価値・成果・市場水準をどう参照しているのか、業績連動報酬の比率はどの程度か、ジョブ型人事制度をどこまで導入しているかといったメカニズムの説明が必要です。「職種・成果・年功を総合的に勘案」という一文では説明責任を果たせません。
3つ目は平均年間給与の前年度比増減率です。従来は金額のみの記載でしたが、増減率の明示により賃上げの実態が横並びで比較されます。PwC Japanの分析では2025年3月期の全産業平均は前年比3.1%上昇で、業種による差も明確になっています。
2026年4月改正・女性活躍推進法で対象が101人以上に拡大
2026年4月1日施行の改正女性活躍推進法により、常時雇用する労働者が101人以上の企業すべてに「男女間賃金差異」と「女性管理職比率」の公表が義務化されました。従来、賃金差異の公表義務は301人以上の企業に限られていたため、中堅・中小企業にとっては初めての対応となります。
男女間賃金差異は「女性の平均年間賃金÷男性の平均年間賃金×100」で算出し、全労働者・正規雇用労働者・非正規雇用労働者の3区分で公表します。基本給・各種手当・賞与は含みますが、通勤手当と退職金は除外するのが原則です。
女性管理職比率は課長級以上を対象とし、自社の「管理職」の社内定義が厚生労働省の基準と一致しているかの確認が不可欠です。有価証券報告書と女性活躍推進法データベースで定義が食い違うと、投資家から数値の信頼性を疑われる原因になります。
SSBJ基準は2027年3月期から段階適用
SSBJ(サステナビリティ基準委員会)基準は、国際的なISSB基準を日本に導入したものです。プライム市場上場企業のうち、平均時価総額3兆円以上の企業は2027年3月期から、1兆円以上の企業は2028年3月期から適用されます。
人的資本には気候変動のようなテーマ別基準が存在しないため、一般開示基準に沿って「ガバナンス・戦略・リスク管理・指標及び目標」の4要素で記述することになります。人材確保難や離職の増加をサステナビリティ関連リスクとして識別した場合、その管理体制と指標の開示が必要です。
ISO30414とGRIは「任意だが差別化になる」基準
ISO30414は、国際標準化機構が2018年に公表した人的資本情報開示のガイドラインで、11領域58指標から構成されます。法的義務はありませんが、認証を取得することで開示の網羅性と客観性を対外的に示せます。
GRIスタンダードは、サステナビリティ報告の国際的な枠組みで、雇用・労使関係・研修・多様性などの社会項目を含みます。海外投資家や海外取引先の比率が高い企業ほど、これらの国際基準に準拠する実務上のメリットが大きくなります。
人的資本開示の7分野19項目一覧【開示項目テンプレート】
内閣官房「人的資本可視化指針」が示す7分野19項目は、日本における人的資本開示の実質的な標準フレームです。下表を自社の棚卸しテンプレートとして使い、「開示済み/データはあるが未開示/データ自体がない」の3段階で現状を仕分けてください。
| 分野 | 項目 | 代表的な指標例 | 主な軸 |
|---|---|---|---|
| 1. 人材育成 | リーダーシップ | リーダー研修受講率、経営層への信頼度スコア | 価値向上 |
| 育成 | 1人あたり研修時間・研修投資額、資格取得者数 | 価値向上 | |
| スキル/経験 | DX人材数、コンピテンシー保有率、語学要件充足率 | 価値向上 | |
| 2. エンゲージメント | エンゲージメント | エンゲージメントスコア、eNPS、サーベイ回答率 | 価値向上 |
| 3. 流動性 | 採用 | 採用人数、採用単価、内定承諾率、欠員補充日数 | 価値向上/リスク |
| 維持 | 離職率、自己都合離職率、平均勤続年数、定着率 | リスク | |
| サクセッション | 後継者準備率、内部登用率、重要ポスト充足率 | リスク | |
| 4. ダイバーシティ | ダイバーシティ | 女性管理職比率、外国人比率、障がい者雇用率 | 価値向上/リスク |
| 非差別 | 差別事案件数、ハラスメント相談件数 | リスク | |
| 育児休業 | 男性育休取得率、育休後復職率、平均取得日数 | リスク | |
| 5. 健康・安全 | 精神的健康 | ストレスチェック受検率、高ストレス者率、休職率 | リスク |
| 身体的健康 | 健診受診率、有給休暇取得率、総労働時間 | リスク | |
| 安全 | 労働災害度数率・強度率、安全研修受講率 | リスク | |
| 6. 労働慣行 | 労働慣行 | 時間外労働時間、労使協議の実施回数 | リスク |
| 児童労働/強制労働 | サプライチェーン監査実施率、是正件数 | リスク | |
| 賃金の公正性 | 男女間賃金差異、CEO報酬と従業員給与の比率 | リスク | |
| 福利厚生 | 福利厚生費、制度利用率、リモート勤務利用率 | 価値向上 | |
| 組合との関係 | 労働組合加入率、団体交渉の実施状況 | リスク | |
| 7. コンプライアンス・倫理 | コンプライアンス/倫理 | 研修受講率、内部通報件数、懲戒処分件数 | リスク |
1. 人材育成分野|「投資額」と「成果」をセットで示す
人材育成分野は、リーダーシップ・育成・スキル/経験の3項目で構成されます。投資家が最も注目するのは、投じたコストがどのような能力の向上につながったかという因果関係です。
「1人あたり研修投資額を年間8万円に増額した」だけでは評価されません。「研修投資を3年で1.5倍にした結果、社内認定資格の保有者が420名から780名に増加し、新規事業の内製化率が35%向上した」というレベルまで接続すると、投資対効果が伝わります。
リーダーシップ項目では、次世代リーダー候補のプール人数、選抜研修の修了者数、経営層への信頼度スコアなどが使われます。サクセッションプランと連動させると、後述する流動性分野の説得力も同時に高まります。
2. エンゲージメント分野|スコアの高低より「変化と施策」
エンゲージメント分野は19項目のうち唯一の単独項目ですが、実務上の重要度は最も高い領域のひとつです。従業員エンゲージメントは離職率・生産性・顧客満足度と相関することが多くの研究で示されており、先行指標として機能します。
開示で重要なのは、スコアの絶対値ではありません。「前年からどう変化したか」「低下した設問に対してどんな施策を打ったか」というPDCAの記述が評価されます。スコアが下がった年こそ、原因分析と改善策を丁寧に書くことで誠実性が伝わります。
また、サーベイの回答率自体も重要な指標です。回答率が50%を切るサーベイの結果は代表性を欠き、投資家からデータの信頼性を疑われます。回答率70%以上を目安に、設問数の最適化やスマホ最適化などの改善を進めましょう。
▼社内アンケートの回答率が伸び悩んでいる方はこちら
👉 ユーザーからの回答率の高いアンケートの作り方【6つのコツ】を無料ダウンロード

3. 流動性分野|採用・維持・サクセッションの3点セット
流動性分野は、採用・維持・サクセッションの3項目です。人材の「入口・滞留・引継ぎ」という流れ全体を可視化する分野で、事業継続リスクの評価に直結します。
採用では採用人数や採用単価に加え、欠員補充までの平均日数(Time to Fill)が実務的に有用です。重要ポジションの補充に半年以上かかる状態は、そのまま事業リスクとして開示すべき事象になります。
維持では離職率を開示するのが一般的ですが、全体離職率だけでなく「自己都合離職率」「入社3年以内離職率」「高評価者の離職率」に分解すると課題が具体化します。特に高評価者の離職は、報酬制度やキャリアパスの問題を示す強いシグナルです。
サクセッションでは後継者準備率(重要ポストに対して後継候補が何名確保できているか)が代表指標です。三井化学のように後継者準備率を公開する企業も増えており、ガバナンス面での評価につながっています。
4. ダイバーシティ分野|法定3指標の土台になる領域
ダイバーシティ分野は、ダイバーシティ・非差別・育児休業の3項目です。有価証券報告書で義務化されている「女性管理職比率」「男性育休取得率」「男女間賃金差異」がここに含まれるため、最優先で整備すべき領域です。
PwC Japanの分析によると、2025年3月期の有報では女性管理職比率について実績と目標の両方を開示した企業が82%(前年度74%)に達しました。一方で、男性育休取得率と男女間賃金差異は目標の開示率が依然として低水準にとどまっています。
裏を返せば、男性育休取得率と男女間賃金差異に明確な数値目標を設定して開示するだけで、上位2割に入れる可能性があるということです。差別化のコストパフォーマンスが高い領域といえます。
5. 健康・安全分野|「ウェルビーイング」を数値で語る
健康・安全分野は、精神的健康・身体的健康・安全の3項目です。健康経営銘柄やホワイト500の認定と連動させやすく、既存データを流用しやすいのが特徴です。
精神的健康ではストレスチェックの受検率と高ストレス者比率、メンタル不調による休職率と復職率が中心指標になります。休職率をそのまま開示することに抵抗を感じる企業は多いですが、改善トレンドとセットで示せばむしろ誠実性の証明になります。
身体的健康では健康診断受診率、有給休暇取得率、月平均総労働時間などが使われます。安全では労働災害度数率・強度率が国際的な比較可能性の高い指標として定着しています。
6. 労働慣行分野|項目数が最も多くサプライチェーンまで及ぶ
労働慣行分野は、労働慣行・児童労働/強制労働・賃金の公正性・福利厚生・組合との関係の5項目からなる最大の分野です。人権デューデリジェンスの潮流を受け、自社だけでなくサプライチェーン全体が対象になる点が特徴です。
児童労働・強制労働については、日本企業では「該当なし」で済ませがちですが、海外拠点や委託先を含めた監査実施率・是正件数まで示すことが国際的な標準になりつつあります。
賃金の公正性では男女間賃金差異が中心ですが、差異の数値だけでなく「なぜ差異が生じているのか」の要因分解(管理職構成比の違い、勤続年数の違い、職種構成の違い)を添えることが必須です。要因説明のない数値は、かえって不信を招きます。
7. コンプライアンス・倫理分野|ネガティブ情報こそ信頼を生む
コンプライアンス・倫理分野は単独項目で、研修受講率、内部通報件数、懲戒処分件数などが指標になります。内部通報件数は「多いほど悪い」のではなく、通報制度が機能している証拠として読まれるのが近年の潮流です。
件数を隠す企業より、「通報件数◯件、うち是正措置を実施◯件、再発防止研修を実施」まで開示する企業のほうが、ガバナンス評価が高くなる傾向があります。ネガティブに見える数値ほど、プロセスとセットで語ることが重要です。
人的資本開示のやり方|実務で回る7ステップ
ここからは、人的資本開示を実際に進めるための実務7ステップを解説します。初年度は準備から公表まで6〜9か月かかるのが一般的なため、決算期から逆算してスケジュールを引いてください。
STEP1:開示の目的と対象媒体を決める
最初に決めるべきは「誰に、何のために開示するのか」です。投資家向けなら企業価値との接続、求職者向けなら働く環境の魅力、従業員向けなら納得感のある処遇の説明と、読み手によって強調すべき情報が変わります。
目的が決まったら媒体を選定します。法定開示である有価証券報告書は必須として、詳細なストーリーは統合報告書、数値の網羅は自社サイトのESGデータブック、というように役割分担させるのが実務の定石です。
この段階で、経営企画・人事・IR・サステナビリティ推進の4部門で構成するプロジェクト体制を組んでおきます。人事部門だけで進めると経営戦略との接続が弱くなり、IR部門だけで進めるとデータの実態把握が甘くなるため、横断体制が成否を分けます。
STEP2:経営戦略から人材マテリアリティを特定する
2026年改正で最も重視されるのが、経営戦略と人材戦略の連動です。中期経営計画に掲げた事業目標を実現するために、どんな人材がどれだけ必要なのかを逆算します。
人的資本可視化指針が示す「経営戦略と人材戦略を連動させる3ステップ」は、①あるべき人材像の定義 ②現状分析 ③優先順位に基づく戦略策定という流れです。ここで特定された最重要テーマが「人材マテリアリティ」になります。
マテリアリティは3〜5個に絞るのが現実的です。「グローバル人材の獲得」「DXスキルの内製化」「エンゲージメントの向上」のように、事業課題と直結する言葉で定義すると、その後のKPI設定が自然に決まります。
STEP3:開示項目とKPIを4分類で選ぶ
19項目すべてを同じ熱量で開示する必要はありません。指標を4つに分類し、それぞれ異なる方針で扱うことで、開示の質と工数のバランスが取れます。
分類1:開示義務型指標
法令で公表が定められている指標群です。女性管理職比率、男性育休取得率、男女間賃金差異、平均年間給与の増減率がこれにあたります。ここは選択の余地がないため、正確なデータを期日までに集める体制づくりに専念します。
注意点は集計基準の統一です。有価証券報告書、女性活躍推進法データベース、統合報告書で同じ指標の数値がずれると、それだけで開示全体の信頼性が損なわれます。「管理職」「常時雇用労働者」「賃金」の社内定義を文書化し、全媒体で統一して使うことが不可欠です。
分類2:デファクトスタンダード型指標
法的義務はないものの、同業他社の多くが開示しているため「載っていないと不自然」に見える指標です。離職率、平均勤続年数、1人あたり研修時間、エンゲージメントスコアなどが該当します。
選定方法はシンプルで、同業の競合5〜10社の統合報告書と有報を並べ、開示項目をカテゴリごとにマトリクス化することです。多くの企業が開示している項目が自社で欠けていれば、まずそこを埋めます。
分類3:ステークホルダー関心型指標
投資家との対話や採用面接、従業員サーベイで実際に問われている論点に対応する指標です。IR部門に寄せられた質問リストと、採用候補者からの質問記録を集約すると、自社固有の関心事が浮かび上がります。
現状の開示内容とステークホルダーの期待とのギャップを可視化し、「聞かれているのに答えていない項目」から優先的に開示に加えるのが効率的です。
分類4:価値訴求型指標
最も重要かつ差別化につながるのが、自社独自の価値創造ストーリーを裏付ける指標です。STEP2で特定した人材マテリアリティを達成要素に分解し、KGI・KPIを設定します。
たとえば丸井グループの「手挙げによる参画従業員数と割合」、オムロンの「表彰制度TOGAのエントリー件数」のように、他社が真似できない自社固有の指標こそが独自性を証明します。1〜3個で十分なので、必ず設定してください。
STEP4:データを収集し集計ルールを統一する
指標が決まったら、実際のデータ収集に入ります。人事システム、勤怠システム、給与システム、サーベイツールに分散したデータを、同一基準・同一時点で突合する作業が最も工数のかかる工程です。
実務上のつまずきポイントは3つあります。第一に、グループ会社ごとに人事制度と等級定義が異なり単純合算できないこと。第二に、非正規雇用や派遣社員の扱いが指標ごとに異なること。第三に、過去データが遡れず経年比較ができないことです。
対策として、初年度に「集計定義書」を作成し、対象範囲・算出式・基準日・除外条件を1指標につき1ページで明文化することを強く推奨します。担当者が異動しても再現できる状態にしておくことが、翌年以降の工数を劇的に減らします。
STEP5:現状分析とギャップの可視化を行う
数値が揃ったら、「あるべき姿」と「現状」のギャップを分析します。ここで定量データだけを見ていると、原因にたどり着けません。従業員の声という定性データを重ねることが不可欠です。
たとえば離職率が上昇していても、数値だけでは理由が分かりません。退職者インタビュー、パルスサーベイ、部門別の従業員満足度調査を組み合わせることで、「特定部門の上司との関係」「キャリアパスの不透明さ」といった具体的な原因が特定できます。
この工程では、年1回の大規模サーベイに加えて、月次や四半期のパルスサーベイを併用するのが効果的です。変化の兆しを早期に捉えられ、施策の効果検証もしやすくなります。
▼従業員の本音を短時間で集める方法を知りたい方はこちら
👉 Interviewzのデジタルギフト付きアンケート資料を無料ダウンロード
STEP6:ストーリーとして文章化する
人的資本開示の評価を分けるのは、数値を「物語」として接続できているかです。投資家の70%が人事戦略と企業価値向上のストーリーに関心を持つ一方、そこまで開示している企業は47%にとどまるというギャップが指摘されています。
文章化の型はシンプルです。「①事業戦略上の課題 → ②必要な人材要件 → ③実施した施策 → ④結果としての指標変化 → ⑤次年度の目標」の5ブロックで書けば、因果関係が自然に伝わります。
目標未達の指標がある場合は、隠さずに「未達であること」「原因分析」「打ち手」「見直した目標」をセットで記載してください。未達を書かない開示より、未達と改善策を書く開示のほうが高く評価されます。
STEP7:開示後のフィードバックを受けて改善サイクルを回す
開示は公表して終わりではありません。投資家との対話、ESG評価機関のスコア、求職者の反応、従業員の受け止めという4方向のフィードバックを集め、翌年の開示と施策に反映させます。
具体的には、決算説明会やIRミーティングで人的資本について受けた質問を記録し、「質問された=開示が不十分だった論点」として翌年の追加開示候補にリスト化します。ESG評価機関のスコアレポートも、項目別の弱点が明示されるため改善の指針になります。
また、開示内容を社内にも展開することが見落とされがちです。自社の人材戦略が対外的にどう語られているかを従業員が知ることで、エンゲージメント向上と施策への協力を得やすくなります。
人的資本開示で失敗しない6つのコツ
制度対応としては形になっても、企業価値向上につながらない開示は少なくありません。ここでは、開示の質を一段引き上げる6つの実践的なコツを解説します。
コツ1:数値の羅列ではなく「因果のストーリー」で書く
最も多い失敗が、指標を並べただけの開示です。「女性管理職比率12.3%」という数字は、なぜその水準なのか、どこを目指すのか、そのために何をするのかが書かれていなければ、投資家にとって判断材料になりません。
判断基準はシンプルで、各指標について「So What?(だから何なのか)」に答えられているかを確認することです。答えられない指標は、開示から外すか、説明を追加するかの二択になります。
注意点として、ストーリーを作ることと数値を都合よく見せることは別物です。好調な指標だけを選んで並べる「チェリーピッキング」は、比較分析に慣れた投資家にはすぐ見抜かれます。
コツ2:経年比較できる形式で3年分以上を示す
単年度の数値だけでは、改善しているのか悪化しているのかが分かりません。投資家が求めているのはトレンドであり、最低3年分、可能なら5年分の推移を同一基準で示すことが信頼性を大きく高めます。
初年度は過去データが揃わないケースが多いですが、遡れる範囲だけでも掲載し、「◯年度以降は集計基準を変更」と注記することで誠実な開示になります。基準変更を隠して数値だけ並べるのが最も避けるべき対応です。
また、経年比較を可能にするには集計定義を毎年変えないことが前提です。「今年から定義を変えたので前年と比較できない」という状態を作らないよう、STEP4の集計定義書を厳格に運用してください。
コツ3:業界平均・外部ベンチマークと並べて示す
自社の数値だけでは、それが良いのか悪いのかを読み手が判断できません。業界平均、同規模企業の中央値、政府目標といった外部基準と並置することで、数値の意味が一気に伝わります。
参照可能なベンチマークには、厚生労働省の「女性の活躍推進企業データベース」、経済産業省の各種調査、業界団体の統計、監査法人の有報分析レポートなどがあります。PwCの分析では人的資本可視化指針の追加開示トピックの開示率は平均約24%と低く、ダイバーシティ以外は3割以下という状況です。
ベンチマークで自社が劣後している場合も、「業界平均を下回っているが、3年で平均水準まで引き上げる計画」と明記するほうが評価されます。劣後を隠すより、認識と計画を示すことが信頼につながります。
コツ4:定量データと定性データを必ずセットで扱う
エンゲージメントスコアが3.8だとして、その数字だけでは何をすべきかが分かりません。「どの設問が低いのか」「自由記述で何が語られているか」という定性情報がなければ、施策設計は不可能です。
実務では、選択式設問でスコアを測り、自由記述とインタビューで原因を掘り下げ、その両方を開示に反映させるのが基本形です。定性情報は個人が特定されない形に加工したうえで、代表的な声を要約して掲載します。
注意点は、定性データの収集が現場負担になりやすいことです。ヒアリングツールやチャット形式のサーベイを活用し、回答者の負担を1回3分以内に抑える設計にすると、継続的な収集が現実的になります。
コツ5:ネガティブ情報と未達の目標こそ丁寧に書く
離職率の上昇、目標未達の女性管理職比率、増加したハラスメント相談件数——こうした情報を書くことに社内の抵抗があるのは自然です。しかし、ネガティブ情報の開示は、開示全体の信頼性を担保する「保証」として機能します。
すべての指標が右肩上がりの開示は、かえって「都合の良い数字だけを選んでいるのではないか」という疑念を招きます。課題を認識し、原因を分析し、対策を打っていることを示せる企業のほうが、経営としての成熟度が高いと評価されるのです。
書き方のコツは、「事実 → 原因 → 対策 → 見直した目標」の4点を必ず揃えることです。事実だけ書いて対策がないと不安を与え、対策だけ書いて事実がないと不誠実に映ります。
コツ6:人事部門だけで完結させず全社横断で運用する
人的資本開示を人事部門の作業として切り出すと、経営戦略との接続が弱く、IR上の説明責任も果たせない開示になりがちです。2026年改正で「経営戦略と連動した人材戦略」が必須化された以上、この構造は通用しません。
推奨する体制は、経営企画がストーリーの骨格を、人事がデータと施策を、IRが投資家目線のレビューを、サステナビリティ推進が国際基準との整合を担当する4者分担です。加えて、月1回のプロジェクト会議で進捗を管理します。
また、事業部門の巻き込みも欠かせません。研修受講率やエンゲージメントスコアは現場の協力なしには改善しないため、開示指標を事業部門のKPIにも組み込むことで、開示が実際の組織改善に接続します。
▼ヒアリング設計から見直したい方はこちら
👉 ヒアリングシートテンプレート集を無料ダウンロード
集めたデータの分析・活用方法
収集した人的資本データは、開示のためだけに使うにはもったいない資産です。分析の切り口を持つことで、開示の質が上がると同時に、実際の人事施策の精度も高まります。
経年比較で「変化の方向」を捉える
まず行うべきは時系列分析です。各指標を3〜5年分並べ、改善傾向か悪化傾向かを判定し、変曲点があればその時期に何が起きたかを特定します。制度変更、組織再編、事業環境の変化との対応づけが分析の核になります。
変曲点の特定は、開示文書における説明力を大きく高めます。「2024年度に離職率が上昇したのは、事業再編に伴う配置転換が要因と分析。2025年度はキャリア面談を四半期化し、離職率は改善に転じた」のように書けると、経営としてのコントロール力が伝わります。
セグメント別クロス集計で課題を絞り込む
全社平均の数値は、多くの場合、課題を隠してしまいます。部門別、職種別、年代別、性別、勤続年数別にクロス集計することで、平均では見えない偏りが浮かび上がります。
典型的なのは、全社のエンゲージメントスコアは横ばいなのに、入社3年以内の若手層だけが大きく低下しているケースです。この場合、必要なのは全社施策ではなくオンボーディングの改善であり、施策の的中率がまったく変わります。
ただし、セグメントを細かくしすぎると個人が特定される恐れがあります。1セグメントあたり最低10名以上を確保し、それを下回る場合は上位カテゴリに統合するのが実務上のルールです。
エンゲージメントと業績の相関を検証する
人的資本開示の説得力を決定づけるのが、人材指標と財務・事業指標の相関の提示です。エンゲージメントスコアと部門別営業利益率、離職率と顧客満足度、研修投資額と新規提案件数といった組み合わせを検証します。
相関が確認できれば、「エンゲージメントスコアが0.5ポイント高い部門は、営業利益率が平均2.1ポイント高い」といった形で、人材投資が企業価値に接続する根拠を示せます。これが価値創造ストーリーの中核になります。
分析にはエクセルの相関分析や回帰分析で十分に対応できます。因子分析を用いれば、エンゲージメントを構成する潜在要因(上司との関係、成長実感、報酬納得感など)を特定でき、施策の優先順位づけに活用できます。
目標未達の原因分析と改善策を開示に反映する
設定したKPIが未達だった場合、分析の主眼は「なぜ届かなかったか」を構造的に説明できるレベルまで分解することにあります。女性管理職比率が未達なら、候補者プールの不足なのか、昇進辞退なのか、離職なのかで打ち手はまったく異なります。
この分解には、定量データ(各段階の人数と歩留まり)と定性データ(昇進を辞退した理由のヒアリング)の両方が必要です。歩留まり分析で「どこで落ちているか」を特定し、ヒアリングで「なぜ落ちるか」を明らかにします。
人的資本開示の実践事例8選

実際の上場企業がどのような指標を開示しているかを知ることは、自社の項目選定の最短ルートです。ここでは、独自性のある開示を行っている8社の事例を紹介します。
事例1:日立製作所|デジタル人財数とエンゲージメントの両輪
日立製作所は、役員における女性比率・外国人比率、デジタル人財数、従業員エンゲージメントスコアを開示しています。グローバル事業比率の高さを背景に、多様性とデジタル人材の育成を人材戦略の柱に据えている点が特徴です。
参考にすべきは、「デジタル人財数」という自社定義の指標を設け、事業ポートフォリオの転換と接続させている点です。汎用的な指標だけでなく、自社の戦略を語れる独自指標を持つことの好例といえます。
事例2:双日|2030年目標を数値で明示
双日は、女性従業員50%程度・女性課長職20%程度(いずれも2030年度目標)、育児休暇取得率100%、デジタル基礎研修修了割合といった具体的な数値目標を設定・開示しています。
注目すべきは、目標年度と目標値をセットで明示している点です。「向上を目指す」という定性表現ではなく、達成期限つきの数値を掲げることで、進捗が毎年検証可能な状態になっています。
事例3:丸井グループ|「手挙げ」という独自指標
丸井グループは「ウェルネス経営」を掲げ、手挙げによる各種プロジェクトへの参画従業員数とその割合、職種変更経験者の割合を開示しています。
この事例の価値は、他社が持っていない完全に独自の指標である点にあります。自律的なキャリア形成を重視する企業文化を、外形的な制度ではなく従業員の行動データで証明しており、価値訴求型指標の理想形といえます。
事例4:エーザイ|KPIを比率で明確に設定
エーザイは、女性従業員30%以上、女性管理職30%以上、30代以下の若手マネジメント層20%以上をKPIとして設定しています。ダイバーシティに加えて年齢構成にも踏み込んでいる点が独自です。
若手マネジメント層比率という指標は、年功的な昇進運用からの脱却を数値で約束するものであり、人事制度改革の本気度を示すメッセージとして機能しています。
事例5:三井化学|後継者準備率でガバナンスを可視化
三井化学は「VISION2030」に基づき、後継者準備率を公開しています。優先課題として「人材の獲得・育成・リテンション」「従業員エンゲージメント向上」を掲げ、それぞれに指標を紐づけています。
後継者準備率は開示企業がまだ少ない指標であり、事業継続リスクへの備えを定量的に示せる数少ない指標です。サクセッション分野で差別化したい企業にとって参考になります。
事例6:オムロン|企業理念の実践度を数値化
オムロンは、企業理念実践を促す表彰制度「TOGA」のエントリー件数・参加人数、海外重要ポジションの現地化比率を開示しています。
理念浸透という定性的なテーマを、従業員の自発的な参加件数という行動指標に置き換えて可視化している点が秀逸です。「企業文化」を数値で語りたい企業のモデルケースになります。
事例7:荏原製作所|アルムナイまで含めた人材戦略
荏原製作所は、グローバルエンゲージメントサーベイのスコア、海外事業所における主要ポストの現地従業員比率を公表し、退職者(アルムナイ)とのSNS連携による人材確保も推進しています。
離職を「損失」としてのみ捉えるのではなく、再入社や協業の可能性を含めた関係資本として扱う発想は、人材流動性が高まる時代の開示ストーリーとして参考になります。
事例8:積水ハウス|期限つきの人数目標を掲げる
積水ハウスは、女性管理職数(2026年3月までに310人以上)、社会人採用者数、現地採用管理職数、男性育児休業取得率を開示しています。
比率ではなく「310人以上」という実数で目標を掲げている点が特徴です。比率目標は分母の変動で達成度が変わりますが、実数目標は解釈の余地がなく、コミットメントの強さが伝わります。
人的資本開示のデータ収集を効率化するなら「Interviewz(インタビューズ)」がおすすめ!
人的資本開示の最大のボトルネックは、指標の選定ではなくデータ収集です。特にエンゲージメント、従業員満足度、キャリア意向といった定性データは、既存の人事システムには存在しません。
Interviewzとは|チャット型ヒアリングでデータ収集を自動化するSaaS
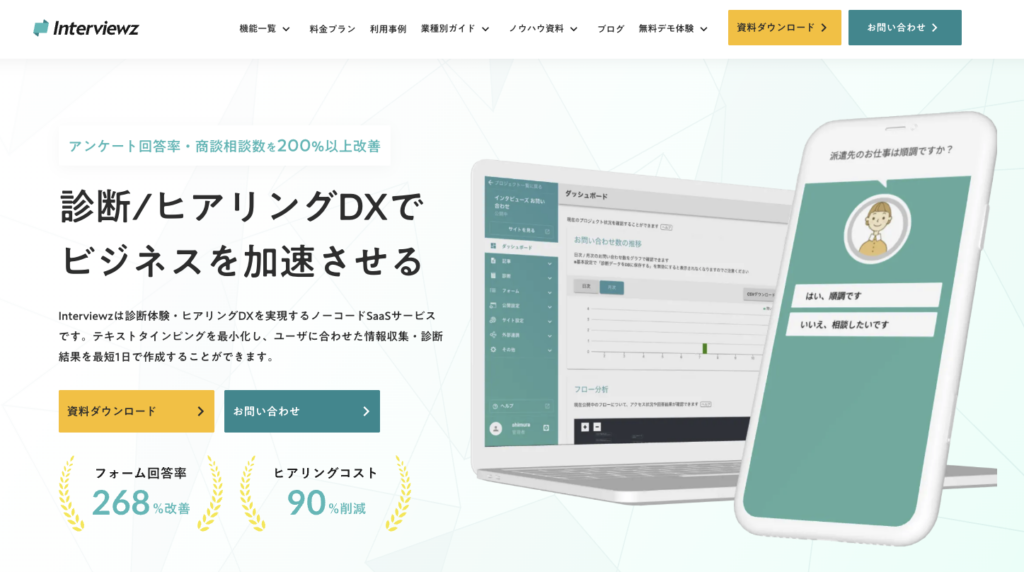
Interviewz(インタビューズ)は、タップ操作中心のチャット形式でヒアリング・アンケートを実施できるヒアリングDXツールです。従来のフォーム型アンケートに比べて回答負担が小さく、社内サーベイの回答率向上に貢献します。
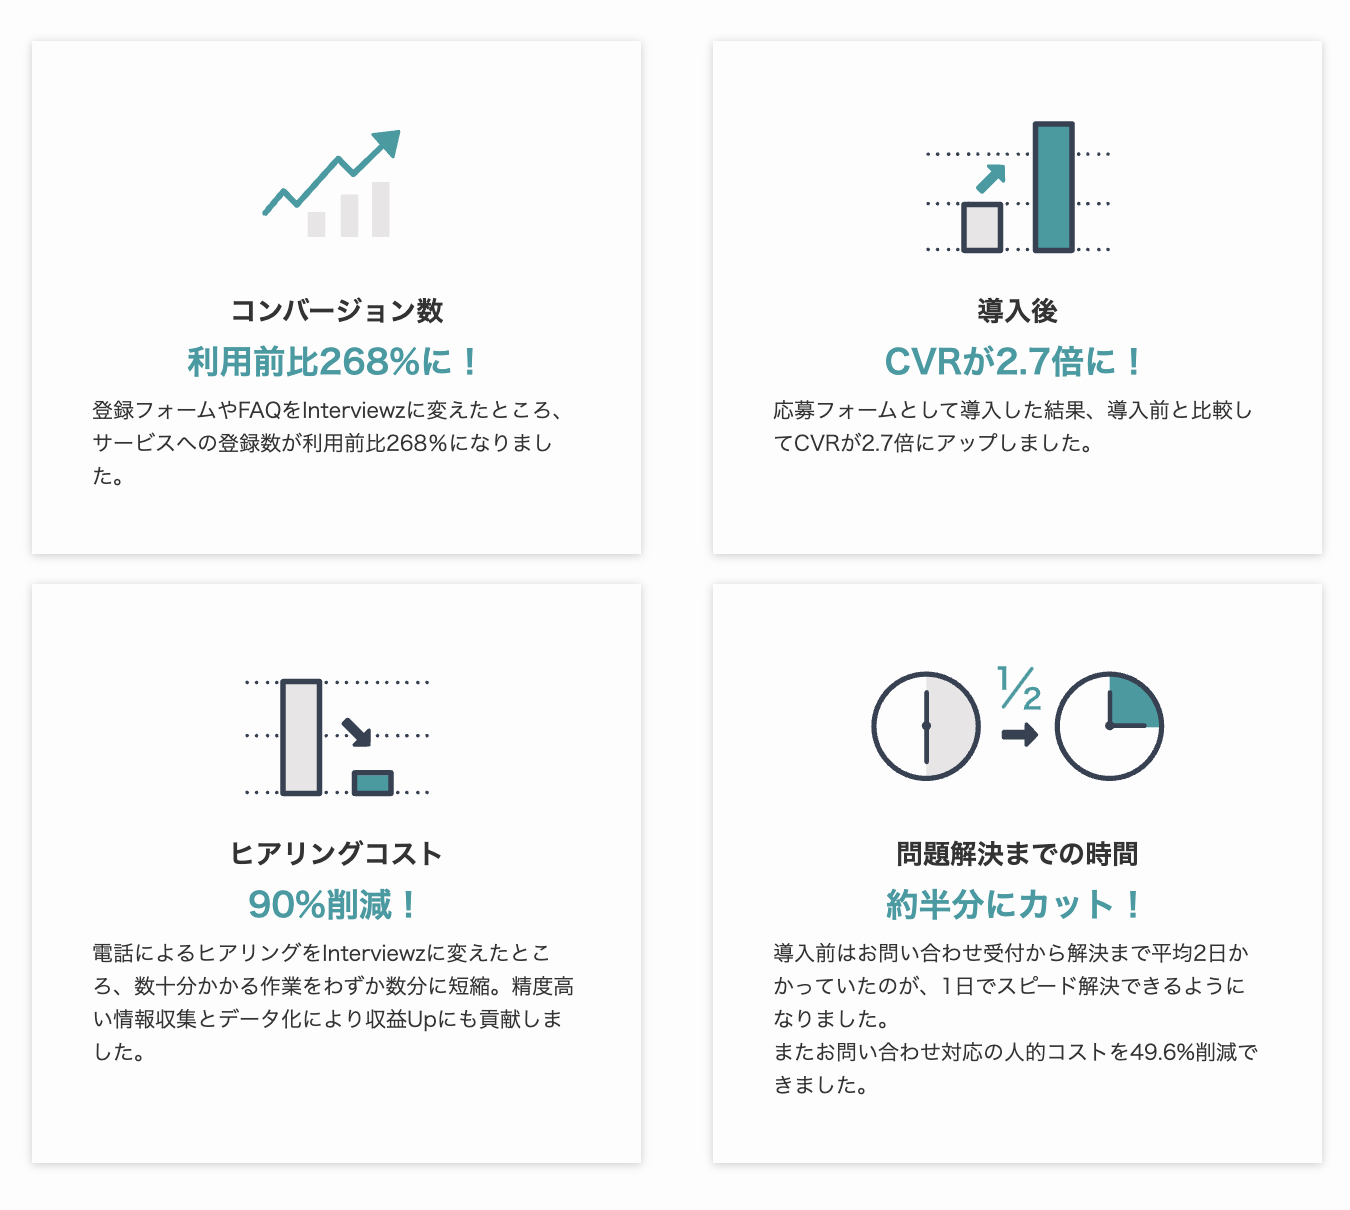
導入企業ではリード数268%向上、ヒアリングコスト90%削減、サポートコスト50%削減といった成果が出ており、人事領域では従業員サーベイ、採用候補者ヒアリング、退職者インタビューの効率化に活用されています。
人的資本開示にInterviewzが向いている5つの理由
理由1:回答率が上がり、データの代表性を確保できる
人的資本開示におけるサーベイデータは、回答率が低いと「一部の声」として信頼性を疑われます。Interviewzはチャット形式で1問ずつ提示するUIのため、スマートフォンでも数分で回答が完了し、現場を含めた幅広い層から回答を集められます。
さらに、デジタルギフトを回答インセンティブとして付与する機能もあり、回答率の底上げと回答期限内の回収完了を両立できます。
理由2:定量と定性を1つのフローで同時に取得できる
選択式のスコア設問と自由記述を同一フロー内に配置でき、「スコアが低い回答者にだけ理由を深掘りする」といった条件分岐も設定可能です。定量と定性をセットで扱うという開示の要件を、1回のサーベイで満たせます。
理由3:分岐設計で部門・職種別の深掘りができる
回答者の属性に応じて設問を出し分けられるため、部門別・職種別・年代別のセグメント分析に必要な粒度のデータを無駄なく収集できます。全員に全設問を課す設計に比べ、回答時間を短縮しながら分析精度を高められます。
理由4:継続実施が容易でトレンドデータを蓄積できる
経年比較は人的資本開示の必須要件です。Interviewzはテンプレートを複製して同一設問で繰り返し実施できるため、四半期パルスサーベイのような高頻度の運用でも設計工数がかかりません。同一設問での継続実施が、そのまま開示用のトレンドデータになります。
理由5:採用・営業・顧客調査にも横展開できる
人事部門だけでなく、採用候補者へのヒアリング、営業の初回商談、顧客満足度調査にも同じ基盤を使えます。全社でヒアリング基盤を統一することで、ツールコストと運用ノウハウの分散を防げます。
料金と無料トライアル
Interviewzは14日間の無料トライアルを提供しています。実際の設問設計を試したうえで導入判断ができるため、まずは社内サーベイ1本を作成してみるところから始められます。
▼サービスの全体像を知りたい方はこちら
👉 インタビューズサービス概要資料を無料ダウンロード

▼まず自社で試してみたい方はこちら
👉 14日間の無料トライアルに申し込む

よくある質問(FAQ)
Q1. 人的資本開示の対象企業はどこまで広がっていますか?
A. 有価証券報告書での開示義務は、有報提出会社である上場企業を中心に約4,000社が対象です。加えて、2026年4月施行の改正女性活躍推進法により、常時雇用する労働者101人以上のすべての企業に男女間賃金差異と女性管理職比率の公表義務が生じました。
また、育児・介護休業法により301人以上の企業には男性育休取得率の公表義務があります。非上場の中堅企業であっても、従業員規模によっては法定の公表義務が発生する点に注意が必要です。
Q2. 中小企業も人的資本開示に取り組むべきですか?
A. 従業員100人以下であれば法的義務はありませんが、採用競争力の観点から取り組む価値は大きいと言えます。求職者が企業選びの際に働く環境の情報を重視する傾向が強まっており、開示は採用ブランディングとして機能します。
中小企業の場合は、いきなり19項目に取り組むのではなく、離職率・平均勤続年数・有給取得率・研修時間の4指標から始めるのが現実的です。自社サイトの採用ページに掲載するだけでも十分な効果があります。
Q3. 開示すべき指標が多すぎて絞り込めません。何から始めればよいですか?
A. ①法定必須指標 → ②同業他社が開示している指標 → ③自社独自の価値訴求指標の順で優先順位をつけてください。初年度は法定指標を正確に出すことに集中し、独自指標は1〜2個で十分です。
すべての項目を高いレベルで開示しようとすると初年度で息切れします。「初年度は網羅性、2年目は経年比較、3年目は独自ストーリー」という3か年計画で段階的に厚みを増すのが現実的な進め方です。
Q4. データが社内に散在していて集められません。どう対処すべきですか?
A. まず「指標名・データ保有部門・システム名・算出式・基準日」を一覧化したデータマップを作成してください。どこに何がないのかが可視化されるだけで、次の打ち手が明確になります。
存在しないデータについては、無理に推計せず「次年度から取得を開始する」と開示に明記するのが適切です。特にエンゲージメントや従業員意識のデータは既存システムに存在しないことが多いため、サーベイツールの導入で新規に取得する必要があります。
Q5. 開示した数値が同業他社より見劣りする場合はどうすればよいですか?
A. 隠さず開示し、原因分析と改善計画をセットで示すのが最善策です。数値が低いこと自体より、課題を認識していないことや、改善の道筋を示せないことのほうが低く評価されます。
また、数値が低い理由が事業構造に起因する場合は、その構造要因を説明することで正しく理解されます。たとえば男女間賃金差異が大きい企業では、職種構成や勤続年数の違いといった要因分解を添えることで、単純な不公正との誤解を避けられます。
Q6. 人的資本開示にかかる工数と期間の目安を教えてください。
A. 初年度は準備開始から公表まで6〜9か月を見込むのが一般的です。内訳は、体制構築と方針決定に1〜2か月、指標選定に1〜2か月、データ収集と集計に2〜3か月、文章化とレビューに2か月程度です。
2年目以降は集計定義書とテンプレートが整うため、3〜4か月程度に短縮できるのが通常です。初年度にどれだけ定義とプロセスを文書化できるかが、その後の工数を左右します。
Q7. ISO30414の認証は取得すべきですか?
A. 必須ではありません。海外投資家比率が高い企業や、グローバル採用を強化したい企業にとっては、開示の網羅性と客観性を示す手段として有効ですが、認証取得には相応のコストと工数がかかります。
多くの企業にとっては、ISO30414を「指標選定のチェックリスト」として活用し、認証取得までは行わないという使い方が費用対効果に優れています。まずは11領域58指標のうち自社が取得できるものを棚卸ししてみてください。
あわせて読みたい関連記事
アンケート設計・作成(直接的な関連)
- 社内アンケートの作り方|本音を引き出す質問のコツと注意点を徹底解説【テンプレート付き】
- ビジネスアンケートの作り方をすぐに使える業種別テンプレート付きで解説
- 【企業向け】アンケートの5段階評価テンプレート完全ガイド|作り方・質問例・活用ポイント
- Googleフォームでアンケート作成|回答率が上がる9手順と集計術を解説
従業員エンゲージメント・組織サーベイ
- エンゲージメントサーベイの目的と効果、メリットや具体的な進め方を解説
- 従業員エンゲージメントを高める目的と高い企業の特徴とは?調査の重要性と実施手法を解説
- 従業員エンゲージメントが高い企業の特徴やメリット、高める方法を解説
- 従業員満足度調査の重要性とアンケートで必要な項目、作成方法を徹底解説
- 社内コミュニケーションをアンケート調査で改善する方法と活性化のメリットを解説
人事評価・採用活用
- 人事評価のヒアリング完全ガイド|フィードバックの活かし方・質問例・シートテンプレート
- 自己分析ツールおすすめ15選|企業の採用・人材育成に効く選び方と活用法を徹底比較
- 派遣スタッフを採用するまでの流れとは?注意点やコストなども解説
ヒアリング・営業活用
- ヒアリング調査の進め方完全ガイド|確認項目10個・質問例50・フレームワーク6選
- ヒアリングシートの作り方8ステップと必須項目5つ【無料テンプレ付き】
- ビジネスヒアリングの完全ガイド|必須項目10個・フレームワーク6選・質問例50
- 営業ヒアリングのコツと流れ7ステップ|フレームワーク・質問例・おすすめツール8選
分析・調査レポート
- アンケート結果のまとめかた|集計・分析・報告書作成の流れとツール活用の効果も解説
- 因子分析をエクセルで行う6ステップ
- アンケートレポート(調査報告書)の書き方とビジネスに活かすコツを解説
- エクセルでアンケート集計を効率化!関数やツールの活用法も徹底解説
- 複数回答アンケートの集計ツール8選|選び方と正しい集計方法を徹底解説
顧客満足度・CX
診断コンテンツ・ナーチャリング
情報収集・周辺ツール
- アンケートアプリおすすめ11選比較|無料・有料ツールの違いと失敗しない選び方を解説
- アンケート調査会社おすすめ15社を徹底比較|失敗しない選び方と費用相場も徹底解説
- アンケート結果のまとめ方と流れ|見やすいまとめ方とおすすめツール5選
まとめ|人的資本開示は「制度対応」から「価値創造」へ
人的資本開示とは、人材に関する情報を定量・定性の両面から社内外に公表し、企業価値の源泉を説明するための取り組みです。2023年3月期の義務化以降、制度は毎年アップデートされており、2026年は特に大きな転換点となりました。
本記事の要点を整理します。
- 2026年3月期から3項目が追加:経営戦略と連動した人材戦略、給与の決定方針、平均年間給与の増減率
- 2026年4月から対象が101人以上に拡大:改正女性活躍推進法により男女間賃金差異と女性管理職比率の公表が義務化
- 開示の骨格は7分野19項目:まずは自社の保有データを「開示済み/未開示/未取得」で棚卸しする
- 進め方は7ステップ:目的設定 → マテリアリティ特定 → 指標選定 → データ収集 → 分析 → ストーリー化 → フィードバック
- 評価を分けるのは因果のストーリー:数値の羅列ではなく、事業課題と人材施策と成果の接続を書く
- ネガティブ情報こそ丁寧に:未達と改善策をセットで示すことが、開示全体の信頼性を担保する
そして、実務で最大の壁になるのはデータ収集、とりわけエンゲージメントや従業員の声といった定性データの取得です。ここが整えば、開示の質は一段階上がります。
次のアクションとして、まずは①自社に適用される法令の確認、②19項目の保有データ棚卸し、③エンゲージメントサーベイの設計の3つから着手してください。特に③は、既存システムに存在しないデータを新規に取得する工程であり、最も早く着手すべき項目です。
▼サービスの全体像と機能を確認したい方はこちら
👉 インタビューズサービス概要資料を無料ダウンロード
▼14日間の無料トライアルを試したい方はこちら
👉 無料トライアル資料&申し込みはこちら
▼社内サーベイの設計に使えるテンプレートが欲しい方はこちら
👉 ヒアリングシート/アンケートテンプレート一覧を見る
▼他の資料もまとめて確認したい方はこちら
👉 インタビューズお役立ち資料一覧をチェックする
▼導入相談・見積もりのご依頼はこちら
👉 インタビューズお問い合わせフォーム
Interviewz(インタビューズ)をご活用いただくことで以下のことが解決できます。
• 新規お問い合わせ、相談数の向上
• ヒアリングの内容の最適化から受注率の向上
• ヒアリングコスト(人件費・タイムコスト)の削減
• 既存顧客のお問い合わせのセルフ解決(サポートコストの削減)
• サービス/プロダクトのマーケティングリサーチ
• 既存顧客、従業員のエンゲージメント向上
• データ登録負荷の軽減
• サイトにおけるユーザーの行動情報のデータ蓄積
▼Interviewz(インタビューズ)の主な活用方法
• 総合ヒアリングツール
• チャットボット
• アンケートツール
• カスタマーサポートツール
• 社内FAQツール
Interviewzの機能一覧|総合的なヒアリング活動を網羅
Interviewzでは、下記のような総合的なヒアリング活動を支援する機能を揃えております。